Respuesta corta
Puedes ser residente fiscal en Paraguay aunque España también te considere residente: el art. 4 del Convenio España-Paraguay, en vigor desde el 14/10/2024, desempata a favor de un solo país. Si gana Paraguay, su sistema territorial grava al 0 % la renta de fuente extranjera, siempre que el trabajo no se preste físicamente allí.
Míralo también en: Instagram · TikTok · X · Telegram · Facebook
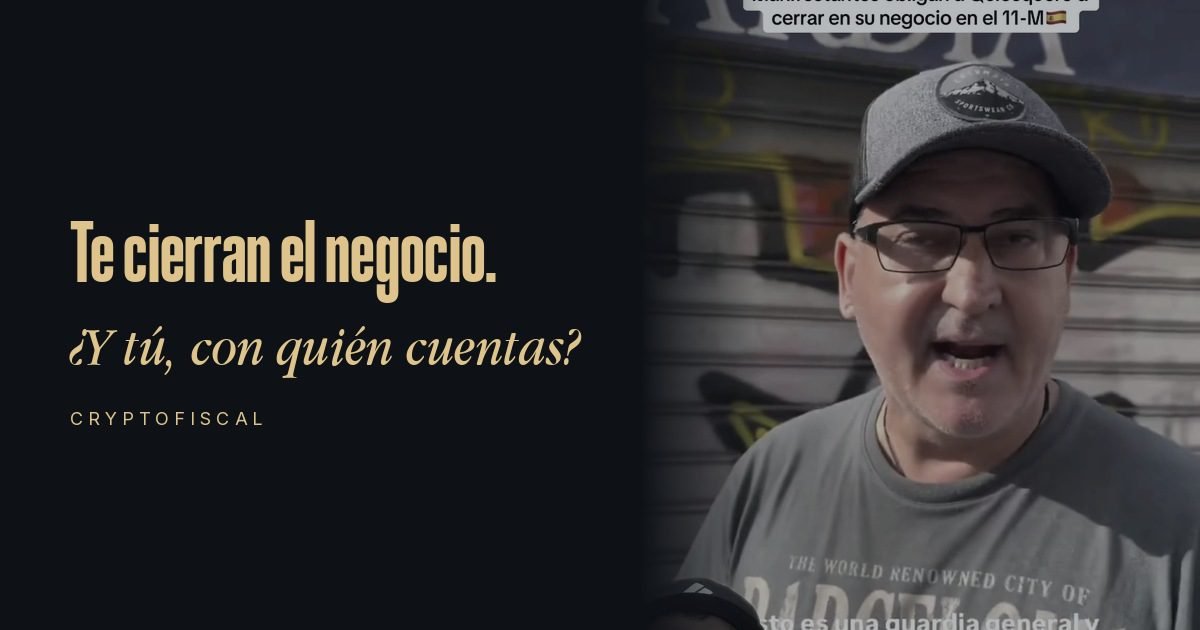
¿Qué le pasó al quiosquero al que obligaron a cerrar?
El vídeo dura poco y se entiende mal, pero lo importante se oye claro. Un hombre detrás de su mostrador repite que le están obligando a cerrar el negocio por la fuerza. Él solo quiere vender sus periódicos, como cada mañana.
No vamos a entrar en quién protestaba ni por qué. Da igual el color de la pancarta. Lo que nos interesa es el hombre del mostrador, porque se parece mucho a ti: abre cuando los demás duermen, paga su cuota cada mes y nadie le pregunta si le viene bien perder un día de caja.
Esa escena resume la posición del que produce en España. Cuando algo se tuerce, el primero en bajar la persiana es él. Y el último en recibir ayuda, también.
¿Por qué el autónomo siempre es el que paga la factura?
Porque es el eslabón más fácil de exprimir. La Mafia Corrupta, ese sistema que vive del que trabaja, sabe que el autónomo no puede irse de su local de un día para otro, que tiene la cuenta en un banco español y que paga por adelantado lo que todavía no ha cobrado.
Si te suena, lee lo que contamos sobre facturar sin ser autónomo en España. El patrón se repite: más obligaciones, menos margen y nadie que te cubra cuando te cierran la puerta, sea un manifestante o un requerimiento.
La buena noticia es que tu situación fiscal no depende de lo que pase en la calle. Depende de algo mucho más aburrido y mucho más útil: dónde está tu residencia y por dónde pasa tu dinero.
¿Cuándo te considera Hacienda residente fiscal en España?
Aquí está el primer malentendido. Mucha gente cree que hay que «romper los tres criterios» para dejar de ser residente. No funciona así.
El art. 9 de la Ley del IRPF te hace residente en España si cumples uno solo de estos supuestos: pasar más de 183 días al año en el país, tener aquí el núcleo de tus intereses económicos, o que se presuma por tener aquí a tu cónyuge no separado e hijos menores. Basta uno.
Eso parece una mala noticia, pero en realidad te dice dónde mirar. Si quieres cambiar de residencia, sabes exactamente qué tienes que mover. Y si España sigue viéndote como residente por uno de esos criterios mientras Paraguay también, entra en juego el Convenio.
¿Cómo se desempata la residencia fiscal entre España y Paraguay?
Con el Convenio España-Paraguay para evitar la doble imposición. Se publicó en el BOE (BOE-A-2024-15573), entró en vigor el 14/10/2024 y surte efectos para los ejercicios que empiezan desde el 01/01/2025.
Por ley interna puedes ser residente en los dos países a la vez. No pasa nada: el art. 4 del Convenio está precisamente para eso. Aplica una serie de criterios en orden (vivienda permanente, centro de intereses vitales, estancia habitual, nacionalidad) y al final solo un país se queda con tu residencia fiscal a efectos del tratado.
Esto es economía de opción. Eliges tu estructura antes de que ocurra el hecho imponible, y la ley te da la herramienta para que el desempate caiga del lado que has construido. Cuando ganas el desempate a favor de Paraguay, tu número fiscal principal pasa a ser el RUC paraguayo.
¿Cuánto paga en Paraguay la renta de fuente extranjera?
Cero. Desde la Ley 6380/2019, vigente desde 2020, Paraguay aplica un sistema territorial: solo tributa la renta de fuente paraguaya. La renta de fuente extranjera tributa al 0 %.
Ahora la condición, que es la que separa a quien lo hace bien de quien se lleva un susto. Es renta de fuente paraguaya el trabajo o servicio prestado físicamente en Paraguay, aunque el cliente esté en Alemania o en Texas. Si te sientas en Asunción con el portátil a facturar a clientes europeos, esa renta tiene fuente paraguaya. Por eso conviene documentar dónde se presta de verdad cada servicio.
| Situación | Dónde tributa |
|---|---|
| Residente fiscal en España | España, por su renta mundial |
| Residente en Paraguay con renta de fuente extranjera | Paraguay al 0 % |
| Residente en Paraguay que presta el servicio físicamente en Paraguay | Paraguay, como renta de fuente paraguaya |
| Doble residencia por ley interna | Decide el art. 4 del Convenio |
Además, Paraguay no figura en la lista española de jurisdicciones no cooperativas (Orden HFP/115/2023, modificada por la Orden HAC/649/2026). Eso juega a tu favor: no se activan las reglas que España reserva a los territorios de esa lista.
¿Qué queda trazado con DAC8 y CARF y qué no?
Desde el 01/01/2026, la directiva DAC8 obliga a los proveedores de servicios de criptoactivos de la UE a reportar a sus clientes, con el primer intercambio en 2027. Quien reporta es la plataforma. Por eso queda fuera la autocustodia, el DeFi sin intermediario y las plataformas de fuera de la UE que no actúan como proveedor europeo.
Dicho en una frase: queda trazado lo que compras, vendes o mueves a través de exchanges y plataformas europeas o de países adheridos a CARF sin una estructura detrás. Lo que se estructura bien desde el principio, residencia, custodia y plataformas, queda fuera de ese radar, y legalmente.
Paraguay hoy está fuera del radar automático europeo. No aplica el CRS: solo tiene un compromiso voluntario ante la OCDE de primeros intercambios para 2028, ya aplazado una vez y sin el acuerdo multilateral firmado. No está en CARF y DAC8 no le alcanza. El Convenio te protege; no te vigila. Y si alguna vez hay intercambio, es puntual y a requerimiento, caso por caso. Si ya te ha llegado una carta, mira cómo responder a un requerimiento de información sin miedo.
¿Y si no te vas de España?
También tienes jugada. Si sigues siendo residente en España, la renta se declara igual. Lo que cambia es el reporte automático: tener la custodia en tu poder y operar con plataformas que no son proveedores europeos reduce lo que llega solo a Hacienda, aunque tú sigas declarando lo que toca.
Y vigila los umbrales. Por debajo de 50.000 € por bloque no hay modelo 720 ni 721, y la autocustodia no entra en el 721. Ojo con el gestor que te mete miedo para que presentes lo que no te corresponde; ya contamos la «estafa» del modelo 720.
El quiosquero del vídeo no podía llevarse el quiosco a otra parte. Tú, con tu residencia, tu custodia y tus plataformas, sí puedes decidir dónde se juega tu partido. La diferencia es empezar a moverlo antes de que alguien te obligue a bajar la persiana.
Si quieres revisar tu caso y pagar lo justo dentro de la ley, en el diagnóstico gratuito lo vemos contigo.
Preguntas frecuentes
¿Cómo se desempata la residencia fiscal entre España y Paraguay según el CDI?
Con el art. 4 del Convenio, que aplica en orden la vivienda permanente, el centro de intereses vitales, la estancia habitual y la nacionalidad. Al final solo un país se queda con tu residencia a efectos del tratado.
¿Hay convenio de doble imposición entre España y Paraguay?
Sí. Entró en vigor el 14/10/2024 y surte efectos desde los ejercicios que empiezan el 01/01/2025 (BOE-A-2024-15573).
¿Tributa en Paraguay lo que facturo a clientes extranjeros?
La renta de fuente extranjera tributa al 0 %. Pero si prestas el servicio físicamente desde Paraguay, esa renta es de fuente paraguaya aunque el cliente sea extranjero.
¿Sigue siendo obligatorio el Modelo 721 si tengo autocustodia y resido fiscalmente en Paraguay?
El no residente en España no presenta 720 ni 721. Y aunque fueras residente, la autocustodia no entra en el 721, que solo recoge cripto en custodios extranjeros.
¿Basta con estar menos de 183 días en España para dejar de ser residente?
No necesariamente. Basta un solo criterio del art. 9 LIRPF para ser residente, así que también cuentan el núcleo de intereses económicos y la presunción por familia.
¿Paraguay intercambia información automáticamente con España?
Hoy no aplica el CRS ni está en CARF. Tiene un compromiso voluntario ante la OCDE para 2028, ya aplazado una vez y sin el acuerdo multilateral firmado; el intercambio por Convenio es a requerimiento.
Sigue leyendo
- facturar sin ser autónomo en España
- cómo responder a un requerimiento de información sin miedo
- la «estafa» del modelo 720
Fuentes: BOE-A-2024-15573 · OCDE compromisos AEOI · Orden HAC/649/2026 que modifica Orden HFP/115/2023 · art. 9 LIRPF · Directiva (UE) 2023/2226 y ficha J-981 · Por David Krypto, Blindaje Fiscal · Actualizado el 12/11/2026.